Wie Sie Akquisitionsziele auf Ihrer M&A-Longlist bewerten und priorisieren
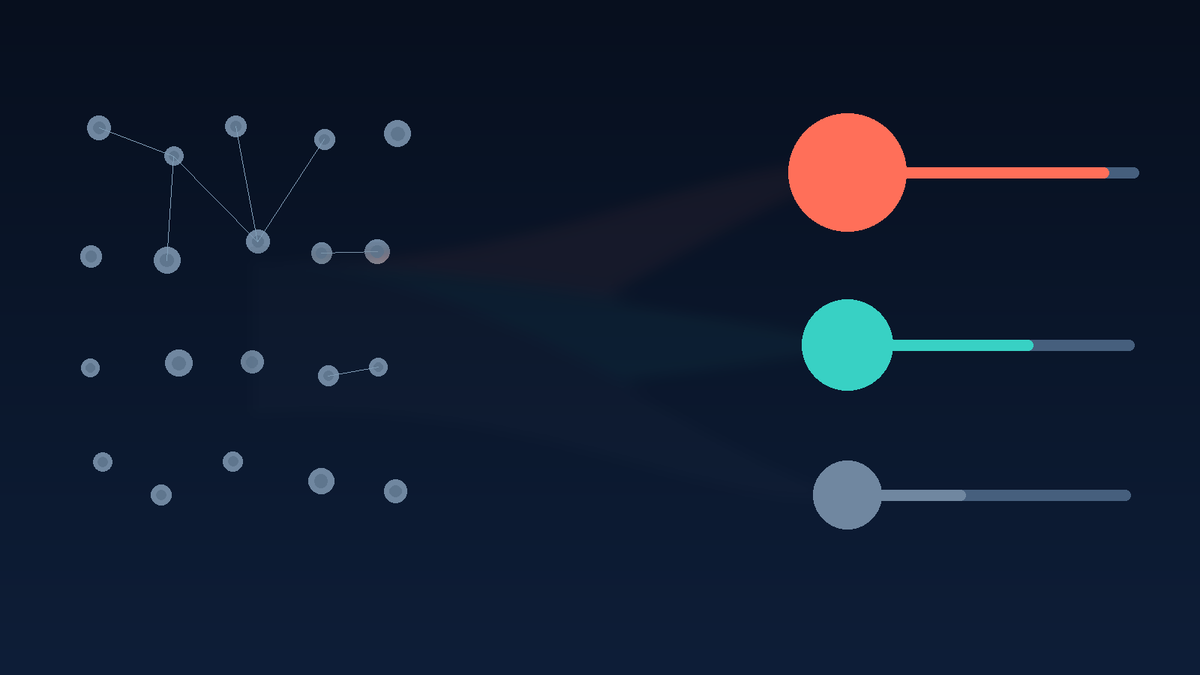
Eine Longlist mit zweihundert Namen ist kein Plan, sondern eine To-do-Liste, mit der niemand anfangen kann. Sobald das Sourcing seine Aufgabe erledigt und eine lange, breite Liste potenzieller Akquisitionsziele erzeugt hat, verschiebt sich der eigentliche Engpass. Die Frage lautet nicht mehr „wie finden wir Targets“, sondern „wen rufen wir zuerst an, und warum“.
Das Bewerten und Priorisieren einer Longlist ist der Schritt zwischen Sourcing und Ansprache. Richtig gemacht, wird aus einer undifferenzierten Liste eine kleine Zahl von Stufen, die dem Deal-Team genau zeigen, wo zuerst Zeit investiert werden sollte, und die allen Beteiligten, vom Associate bis zum Investitionsausschuss, einen nachvollziehbaren, gemeinsamen Grund für diese Reihenfolge geben.
In diesem Artikel erfahren Sie:
- Warum eine unbewertete Longlist unbemerkt die teuersten Stunden eines Deal-Teams verschlingt
- Welche Kriterien in die meisten Scoring-Modelle für Akquisitionsziele gehören und wie sie sich je nach Deal-These unterscheiden
- Wie Sie Kriterien gewichten, damit der Score Ihre tatsächliche Strategie abbildet und nicht eine generische Checkliste
- Wie Sie aus einem Score umsetzbare Stufen machen, statt einer Excel-Datei, die niemand mehr öffnet
- Wo strukturierte Unternehmensdaten und KI den langsamsten Teil des Scorings in der Breite abnehmen
- Die häufigsten Fehler, die ein Scoring-Modell schon nach einem Quartal unbrauchbar machen
Warum eine unbewertete Longlist den gesamten Deal-Prozess ausbremst
Eine Longlist existiert, damit auf ihrer Basis gehandelt wird, doch die meisten Teams behandeln jeden Namen darauf gleich, bis etwas eine Entscheidung erzwingt, meist eine Deadline oder ein Kapazitätsproblem. Ohne Score richtet sich die Priorisierung danach, wer im Raum am lautesten ist, welches Unternehmen der federführende Berater zuletzt erwähnt hat, oder schlicht nach der Reihenfolge, in der die Liste zufällig sortiert wurde.
Dieser Standardfall ist teuer. Ansprache, Management-Calls und frühe Due Diligence sind die zeitintensivsten Teile des Sourcing-Trichters, und sie werden meist in der Reihenfolge investiert, in der Targets auf die Liste gekommen sind, statt in der Reihenfolge, in der sie wahrscheinlich zu einem Deal führen. Ein Scoring-Modell ersetzt keine Urteilsfähigkeit, es macht sie explizit und im gesamten Team konsistent, sodass die Targets mit der besten Passung zur These und der höchsten Abschlusswahrscheinlichkeit zuerst angerufen werden.
Die wahren Kosten, wenn jedes Target gleich behandelt wird
Deal-Teams messen selten, wie viel Zeit eine Longlist sie tatsächlich kostet, weil sich die Kosten über Wochen von Calls, Meetings und punktueller Due Diligence verteilen, statt als einzelner Posten aufzutauchen. Eine Longlist mit 150 Targets, die ohne Scoring von oben nach unten abgearbeitet wird, bedeutet leicht, dass das Team ein Drittel seiner Ansprachekapazität auf Unternehmen verwendet, die strategisch, von der Größe oder der Eigentümersituation her nie wirklich gepasst haben.
Die Opportunitätskosten summieren sich bei laufenden Deals weiter. Während ein Team einem Target hinterherläuft, das von Anfang an eine schwache Passung war, bleibt ein besser passendes Target weiter unten auf der unbewerteten Liste unangetastet, und ein konkurrierender Käufer kommt möglicherweise zuerst dort an.
Was ein Scoring-Modell für Akquisitionsziele tatsächlich leistet
Ein Scoring-Modell für Targets wandelt die Signale, die ein Deal-Team ohnehin sammelt, Finanzkennzahlen, Marktposition, Eigentümerstruktur, strategische Überschneidung, in eine einzige vergleichbare Kennzahl pro Target um. Es ersetzt nicht die zugrunde liegende Analyse. Es erzwingt, dass diese Analyse für jeden Namen auf der Liste konsistent erfolgt, nicht nur für die Targets, die ohnehin schon favorisiert werden.
Das Ergebnis soll keine auf die Nachkommastelle genaue Rangfolge sein. Es soll eine lange Liste in eine kleine Zahl von Gruppen trennen, meist drei oder vier, damit das Team weiß, wohin die nächste Runde an Arbeitsstunden fließen sollte.
Sechs Kriterien, die in die meisten M&A-Scoring-Modelle gehören
Die genaue Liste variiert je nach Deal-These, doch die meisten praxistauglichen Modelle für Corporate M&A, Advisory und Private-Equity-Screening greifen auf dieselben sechs Kategorien zurück:
Typische Scoring-Kriterien für eine M&A-Longlist
| Kriterium | Was es misst | Typische Datenquelle |
|---|---|---|
| Strategische Passung | Wie stark Produkt, Kundenbasis oder Geografie des Targets die formulierte Käuferthese erweitern | Deal-These, Produkt- und Kunden-Mapping |
| Finanzielle Verfassung | Umsatztrend, Margenprofil, Verschuldung und Cashflow-Konversion | Testierte Abschlüsse oder geschätzte Finanzkennzahlen bei privaten Unternehmen ohne Veröffentlichungspflicht |
| Marktposition | Marktanteil im Segment, Wettbewerbsintensität und Preissetzungsmacht | Marktgrößenschätzung und Peer-Benchmarking |
| Bewertungserwartung | Wahrscheinliches Multiple im Vergleich zu vergleichbaren Transaktionen, abgeglichen mit der Renditeerwartung des Käufers | Vergleichstransaktionen und börsennotierte Vergleichsunternehmen |
| Verkaufsbereitschaft | Signale wie Alter des Eigentümers, Nachfolgesituation, frühere Verkaufsversuche oder Zeit seit der letzten Finanzierungsrunde | Eigentümer- und Managementdaten, öffentliche Register |
| Synergie- und Integrationspassung | Realistische Kosten- oder Umsatzsynergien im Verhältnis zur operativen Komplexität der Integration | Internes Synergiemodell, Organisations- und Systemprüfung |
Zwei Kriterien verdienen besondere Erwähnung, weil Teams sie regelmäßig falsch handhaben. Strategische Passung wird oft nach Bauchgefühl statt nach einer schriftlich fixierten These bewertet, was den Vergleich zwischen verschiedenen Bewertenden unmöglich macht. Und Verkaufsbereitschaft wird häufig ganz übersprungen, obwohl eine perfekte strategische Passung bei einem Eigentümer ohne jede Verkaufsabsicht keine kurzfristige Gelegenheit ist, egal wie hoch sie bei allen anderen Kriterien bewertet wird.
Wie Sie die Kriterien für Ihre spezifische These gewichten
Eine einzelne generische Gewichtung funktioniert nicht über alle Deal-Arten hinweg, weil sich die Kriterien, die ein gutes Ergebnis vorhersagen, mit dem Ziel des Käufers verschieben.
- Plattform- oder Buy-and-Build-Käufer gewichten typischerweise strategische Passung und Verkaufsbereitschaft am höchsten, da es darum geht, verkaufsbereite Eigentümer zu finden, die eine These erweitern, nicht zwingend das größte oder profitabelste verfügbare Unternehmen.
- Private-Equity-Finanzinvestoren gewichten tendenziell finanzielle Verfassung und Bewertungserwartung stärker, da sich die Rendite bereits für sich allein rechnen muss, bevor Synergien überhaupt berücksichtigt werden.
- Strategische Add-on-Akquisitionen innerhalb einer größeren Gruppe gewichten meist Synergie- und Integrationspassung am höchsten, weil die Begründung für den Deal häufig auf Kosten- oder Umsatzsynergien beruht statt auf dem eigenständigen Finanzprofil des Targets.
Die konkreten Gewichte spielen eine kleinere Rolle als die Tatsache, dass sie schriftlich festgehalten und konsistent angewendet werden. Ein einfacher Score von 1 bis 5 pro Kriterium, multipliziert mit einer Gewichtung, die sich auf 100% summiert, reicht aus, um eine nachvollziehbare Rangfolge zu erzeugen, ohne daraus ein eigenes Modellierungsprojekt zu machen.
Vom Score zur Shortlist: Stufen, die Ihr Team wirklich nutzt
Mit einem rohen Zahlenscore lässt sich schwer direkt arbeiten. In der Praxis bewährt sich, den Score in drei oder vier Stufen mit jeweils einer klaren nächsten Aktion zu übersetzen:
Beispielhafte Stufeneinteilung nach dem Scoring
| Stufe | Profil | Nächste Aktion |
|---|---|---|
| Stufe A | Bestbewertete Targets, starke Passung über die meisten Kriterien hinweg | Direkte Ansprache oder warme Einführung im nächsten Sourcing-Zyklus |
| Stufe B | Gute Passung bei einigen Kriterien, Lücken bei anderen, beobachtenswert | Kurze Recherche, erneute Prüfung beim nächsten Longlist-Review |
| Stufe C | Schwache Passung oder aktuell geringe Verkaufsbereitschaft | Zurückstellen, aber im Universum für künftige Zyklen behalten |
Ein fester Rhythmus für die Überprüfung ist genauso wichtig wie die Stufen selbst. Signale zur Verkaufsbereitschaft ändern sich: Ein Eigentümer nähert sich dem Ruhestand, ein Wettbewerber wird übernommen, ein Unternehmen nimmt neue Schulden auf. Eine Longlist, die einmal bewertet und nie wieder angefasst wird, veraltet innerhalb eines Quartals, was einer der häufigsten Gründe ist, warum Scoring-Initiativen wieder eingestellt werden.
Wo strukturierte Daten und KI den Scoring-Zyklus verkürzen
Der größte Zeitaufwand beim Scoring liegt meist nicht in der Entscheidung über die Gewichtung, sondern im Zusammentragen der zugrunde liegenden Daten. Umsatz und Margen für ein privates Target ohne Veröffentlichungspflicht zu schätzen, die Eigentümerstruktur zu prüfen oder gegen die richtige Peer-Gruppe zu benchmarken, kann pro Unternehmen jeweils Stunden kosten, und bei einer Longlist mit 150 Namen summiert sich das schnell. Genau an dieser Stelle nehmen strukturierte Unternehmensdaten und KI tatsächlich Arbeit ab, statt nur ein weiteres Dashboard hinzuzufügen. StrategyBridgeAI greift auf eine Datenbank mit rund 50 Millionen öffentlichen und privaten Unternehmen in über 100 Ländern zu, sodass ein Deal-Team die meisten Scoring-Kriterien für eine gesamte Longlist in einem Durchgang befüllen kann, statt jedes Target einzeln zu recherchieren. Teams sparen dabei im Schnitt rund 80% der Recherchezeit gegenüber einem vollständig manuellen Prozess. Sprechen Sie mit uns über das Scoring Ihrer nächsten Longlist.
Häufige Fehler, die ein Scoring-Modell nach einem Quartal unbrauchbar machen
- Zu viele Kriterien. Ab mehr als sechs oder sieben wird Scoring zur Dateneingabe statt zum Entscheidungsinstrument, und die Konsistenz zwischen verschiedenen Bewertenden sinkt.
- Gewichte werden einmal festgelegt und nie wieder überprüft. Eine veränderte These, ein neues Mandat oder eine Marktveränderung sollten eine Überprüfung dessen auslösen, was das Modell belohnt, nicht nur eine Aktualisierung der Targetliste.
- Scoring auf Basis veralteter Daten. Ein Score, der auf einer zwölf Monate alten Umsatzschätzung oder einer überholten Eigentümerstruktur beruht, erzeugt eine Rangfolge, die präzise aussieht und im Stillen falsch ist.
- Keine klare Verantwortung für die Aktualisierung. Wenn die Aktualisierung der Scores niemandes ausdrückliche Aufgabe ist, verfällt die Liste, bis der nächste vollständige Sourcing-Zyklus wieder bei null beginnt.
- Interesse mit Passung verwechseln. Ein Target, das leicht erreichbar ist, weil jemand im Team den Eigentümer bereits kennt, ist nicht dasselbe wie ein Target, das bei strategischen und finanziellen Kriterien gut abschneidet.
Häufig gestellte Fragen
Was ist ein Scoring-Modell im M&A?+
Ein Scoring-Modell ist eine strukturierte Methode, um Akquisitionsziele auf einer Longlist zu bewerten, indem jedem Target auf Basis von Kriterien wie strategischer Passung, finanzieller Verfassung, Marktposition, Bewertungserwartung, Verkaufsbereitschaft und Synergiepotenzial ein vergleichbarer Zahlenscore zugewiesen wird. Es ersetzt eine Ad-hoc-Priorisierung durch eine konsistente, nachvollziehbare Reihenfolge für die Ansprache.
Wie viele Kriterien sollte ein M&A-Scoring-Modell verwenden?+
Die meisten praxistauglichen Modelle verwenden fünf bis sieben Kriterien. Weniger birgt das Risiko, eine wichtige Dimension wie die Verkaufsbereitschaft zu übersehen, während mehr als sieben bis acht Kriterien das Scoring eher zur Dateneingabe macht und es erschwert, dass unterschiedliche Bewertende das Modell konsistent anwenden.
Wie kommt man von der Longlist zur Shortlist?+
Bewerten Sie jedes Target auf der Longlist anhand derselben gewichteten Kriterien und gruppieren Sie die Ergebnisse dann in drei oder vier Stufen, statt sich auf eine exakte Rangfolge zu verlassen. Die oberste Stufe wird zur Shortlist für die unmittelbare Ansprache, während untere Stufen für die Beobachtung oder einen künftigen Sourcing-Zyklus zurückgestellt werden.
Sollten strategische Käufer und Private-Equity-Firmen dieselben Scoring-Kriterien verwenden?+
Die zugrunde liegenden Kategorien, strategische Passung, finanzielle Verfassung, Marktposition, Bewertung, Verkaufsbereitschaft und Synergie, gelten für beide, doch die Gewichtung unterscheidet sich. Plattform- und Buy-and-Build-Käufer gewichten meist strategische Passung und Verkaufsbereitschaft am höchsten, während Finanzinvestoren finanzielle Verfassung und Bewertungserwartung stärker gewichten.
Wie oft sollte ein Target-Score aktualisiert werden?+
Signale zur Verkaufsbereitschaft und Marktposition ändern sich im Monats-, nicht im Jahresrhythmus, daher lohnt sich bei einer aktiven Longlist meist eine erneute Bewertung bei jedem Sourcing-Review-Zyklus, üblicherweise vierteljährlich, oder früher, wenn sich bei einem bestimmten Target etwas Wesentliches ändert, etwa ein neuer Eigentümer, eine Wettbewerberübernahme oder eine Finanzierungsrunde.
Kann KI beim Bewerten von Akquisitionszielen helfen?+
KI und strukturierte Unternehmensdaten beschleunigen vor allem die Datenbeschaffung für das Scoring, etwa das Schätzen von Finanzkennzahlen privater Unternehmen, das Abbilden von Eigentümerstrukturen oder das Benchmarking gegen Peers, sodass ein Deal-Team die Scoring-Kriterien für eine gesamte Longlist auf einmal befüllen kann, statt Targets einzeln zu recherchieren. Die Gewichtung und das abschließende Urteil zur Passung bleiben weiterhin beim Deal-Team.
Mehr aus dieser Kategorie
Weitere Insights von StrategyBridgeAI.

Grenzüberschreitendes Deal Sourcing: Wie Sie Akquisitionsziele in einem fremden Markt finden
Ein praxisnaher Leitfaden, um Akquisitionsziele in einem Land ohne eigenes Netzwerk zu finden und zu screenen, von der Zielgruppe bis zur ersten Ansprache.
Add-on-Akquisitionen finden: So bauen Sie die Pipeline für eine Buy-and-Build-Strategie
Add-ons sind im europäischen Private Equity zum Regelfall geworden. So bauen Sie eine Pipeline, die das ganze Zieluniversum abdeckt und nicht nur den Teil, der ohnehin zum Verkauf steht.
Add-on-Akquisitionen finden: So bauen Sie eine belastbare Buy-and-Build-Pipeline auf
Buy-and-Build scheitert selten am Prozess, sondern an einem zu kleinen Zielmarkt. Eine praxisnahe Methode für eine Add-on-Pipeline, die auch nach dem zweiten Deal trägt.